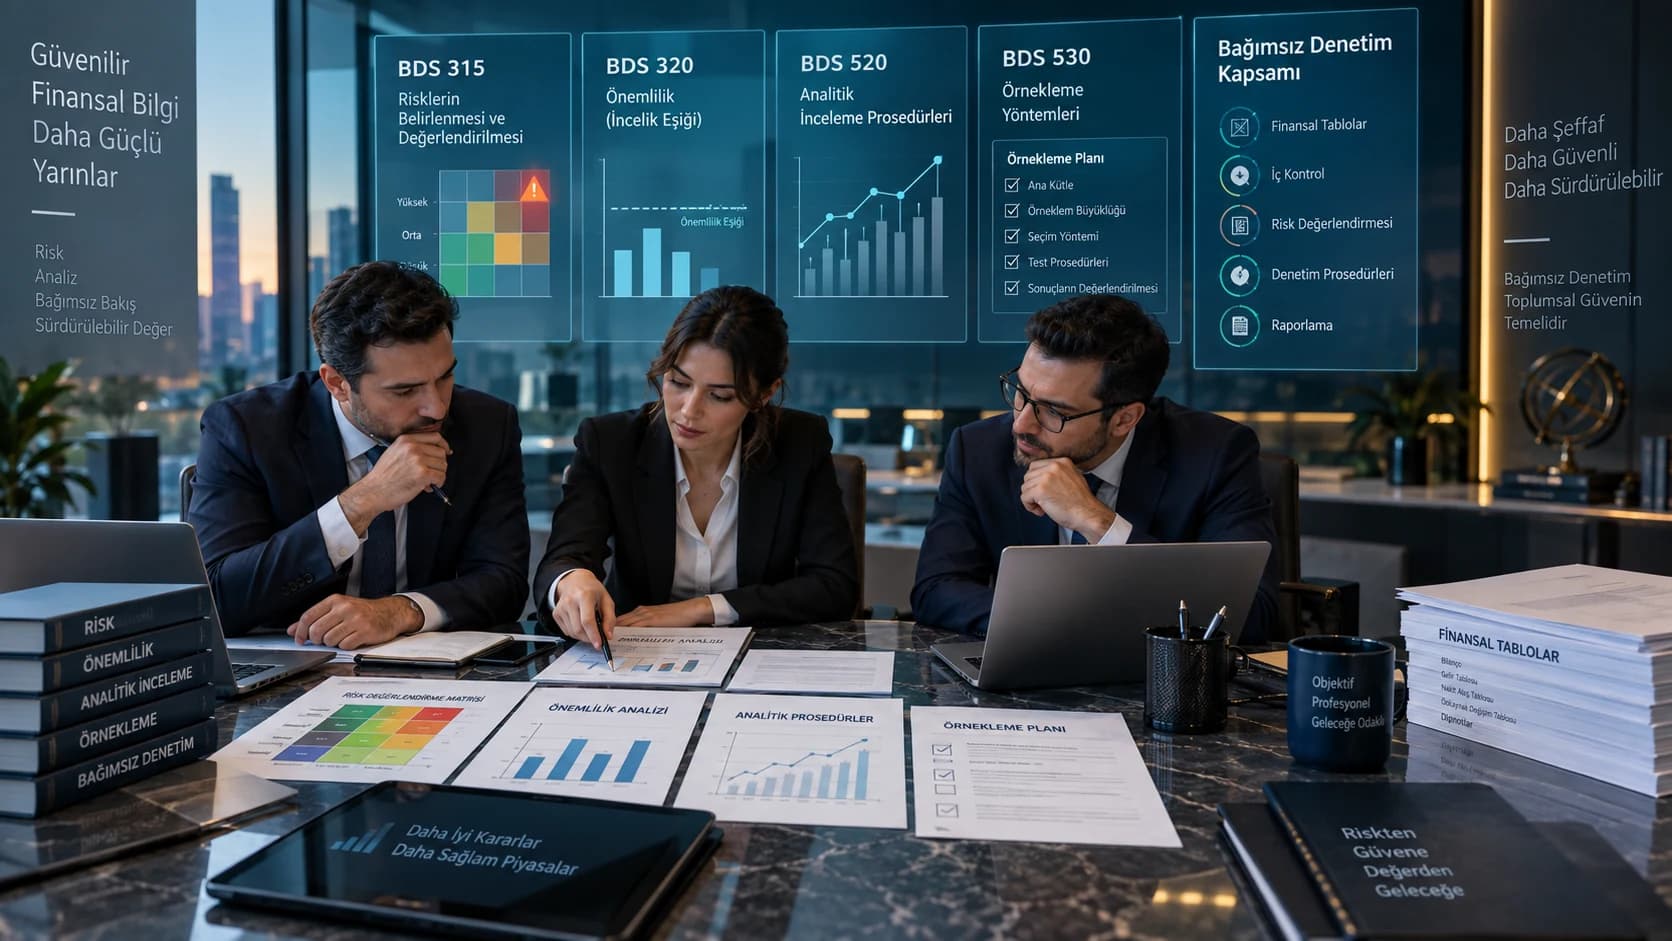
BDS 315 kapsamında risk değerlendirmesi ve finansal analiz verilerinin kullanımı.
BDS 315 Risk Değerlendirmesi için uygulama odaklı finansal analiz rehberi.
2 dk
Uygulama notları
Tanım ve kapsam
BDS 315, işletme ve çevresinin anlaşılması yoluyla önemli yanlışlık risklerinin belirlenmesi ve değerlendirilmesini ele alır. Finansal oran değişimi risk işaretidir; tek başına yanlışlık kanıtı değildir.
Hesaplama ve kontrol
Hasılatın dönem sonunda sıçraması, stokların satıştan hızlı büyümesi veya tahsilatın yavaşlaması araştırılacak ilişkiler yaratabilir. Kontrol ortamı ve bilgi sistemleri de değerlendirmeye dahildir.
Sonucun yorumlanması
Bulguyu ilgili hesap, yönetim beyanı ve planlanan denetim karşılığıyla ilişkilendirin. Kaynak: KGK TDS 2026 setindeki BDS 315; otomatik tarama mesleki muhakemeyi ikame etmez.
Sık sorulanlar
Kısa cevaplar
BDS 315 Risk Değerlendirmesi için hangi belgeler gerekir?
Konuya göre mizan, bilanço, gelir tablosu, e-Defter çıktıları ve önceki dönem verileri analiz kalitesini artırır.
KGKAnaliz sonucu kesin mesleki görüş müdür?
Hayır. Yazılım açıklanabilir ön analiz ve rapor üretir; nihai değerlendirme kullanıcının mesleki muhakemesiyle yapılır.